Domain endf.de kaufen?
Wir ziehen mit dem Projekt
endf.de um.
Sind Sie am Kauf der Domain
endf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain endf.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **

Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Schweißen & Blechbearbeitung für FortgeschritteneDie Restaurierung Von Klassikerfahrzeugen Ist Ein Komplexes, Zeitraubendes, Aber Außerordentlich Lohnendes Unterfangen. Wie Alle Anderen Aspekte Der Autorestaurierung – Z. B. Innenausstattung, Lack Oder Mechanik –, Bieten Auch Blecharbeiten Die...59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
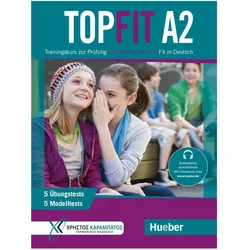
Topfit A2 : Trainingskurs zur Prüfung Goethe-Zertifikat A2, Schulbücher von Eva Kokkini, Maria Papadopoulou, Stavroula Lagogianni, Annette VosswinkelNiveau A2 Trainingskurs für Kinder und Jugendliche, die sich auf die Prüfung Goethe-Zertifikat A2: Fit in Deutsch vorbereiten wollen. Das Übungsbuch kann begleitend zu jedem Kinder- oder Jugendlichenlehrwerk eingesetzt werden. Das Buch enthält zehn komplette Modelltests. Die ersten fünf davon bieten zusätzlich Übungen zu Wortschatz und Strukturen sowie zu Redemitteln und Sprachhandlungen. So wird der gesamte prüfungsrelevante Stoff wiederholt. Die Audio-Dateien stehen als kostenloser MP3-Download zur Verfügung.34,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
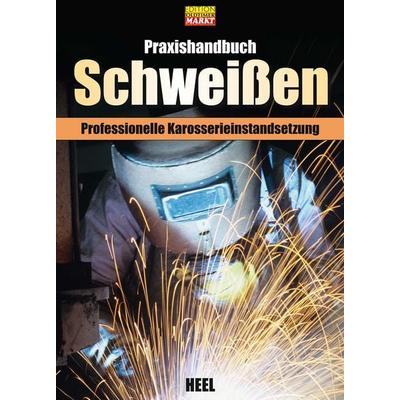
Praxishandbuch SchweißenJeder Kann Schweißen. Das Ist Die Botschaft Des Autors, Und Das Dürfte Für Die Leser Nach Der Lektüre Auch Gelten. Profiwissen Für Hobby-schrauber Und Restaurierer: Die Unzähligen Tipps Und Tricks Machen Diesen Ratgeber Zum Standardwerk Für Anfänger...29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Topfit A1 - Trainingskurs zur Prüfung Goethe-Zertifikat A1, Schulbücher von Manuela Georgiakaki, Monika BovermannNiveau A1 Das Lehrerbuch enthält das komplette Schülerbuch mit (in rot) eingetragenen Lösungen. Ausserdem sind die lösungsrelevanten Textpassagen in den Lesetexten markiert. Die Testaufgaben sind in den Transkriptionen enthalten. Topfit A1 ist ein Trainingskurs für Kinder und Jugendliche ab ca. 10 Jahren zur Vorbereitung auf die Prüfung Goethe-Zertifikat A1: Fit in Deutsch 1, der begleitend zu jedem Kinder- oder Jugendlichenlehrwerk eingesetzt werden kann. Das Buch enthält 10 komplette Modelltests. Die ersten 5 sind Übungstests mit einführenden Übungen zum Wortschatz und zu den Strukturen, zur Wiederholung des prüfungsrelevanten A1-Stoffes und zur Vorbereitung auf die Testaufgaben. Die Audio-Dateien stehen als kostenloser MP3-Download zur Verfügung. Das Lehrerbuch enthält das komplette Schülerbuch mit (in rot) eingetragenen Lösungen. Ausserdem sind die lösungsrelevanten Textpassagen in den Lesetexten markiert. Die Testaufgaben sind in den Transkriptionen enthalten.29,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schweißen & Blechbearbeitung für FortgeschritteneDie Restaurierung Von Klassikerfahrzeugen Ist Ein Komplexes, Zeitraubendes, Aber Außerordentlich Lohnendes Unterfangen. Wie Alle Anderen Aspekte Der Autorestaurierung – Z. B. Innenausstattung, Lack Oder Mechanik –, Bieten Auch Blecharbeiten Die...59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Topfit A2 : Trainingskurs zur Prüfung Goethe-Zertifikat A2, Schulbücher von Eva Kokkini, Maria Papadopoulou, Stavroula Lagogianni, Annette VosswinkelNiveau A2 Trainingskurs für Kinder und Jugendliche, die sich auf die Prüfung Goethe-Zertifikat A2: Fit in Deutsch vorbereiten wollen. Das Übungsbuch kann begleitend zu jedem Kinder- oder Jugendlichenlehrwerk eingesetzt werden. Das Buch enthält zehn komplette Modelltests. Die ersten fünf davon bieten zusätzlich Übungen zu Wortschatz und Strukturen sowie zu Redemitteln und Sprachhandlungen. So wird der gesamte prüfungsrelevante Stoff wiederholt. Die Audio-Dateien stehen als kostenloser MP3-Download zur Verfügung.34,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
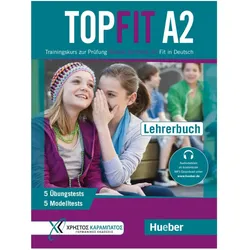
Topfit A2 : Trainingskurs zur Prüfung Goethe-Zertifikat A2, Schulbücher von Annette Vosswinkel, Eva Kokkini, Stavroula Lagogianni, Maria PapadopoulouNiveau A2. Das Lehrerbuch Topfit A2 enthält das komplette Schülerbuch mit eingetragenen Lösungen. Ausserdem sind die lösungsrelevanten Textpassagen in den Lesetexten markiert. Die Testaufgaben sind in den Transkriptionen enthalten. Trainingskurs für Kinder und Jugendliche, die sich auf die Prüfung Goethe-Zertifikat A2: Fit in Deutsch vorbereiten wollen. Das Übungsbuch kann begleitend zu jedem Kinder- oder Jugendlichenlehrwerk eingesetzt werden. Topfit A2 enthält zehn komplette Modelltests. Die ersten fünf davon bieten zusätzlich Übungen zu Wortschatz und Strukturen sowie zu Redemitteln und Sprachhandlungen. So wird der gesamte prüfungsrelevante Stoff wiederholt. Die Audio-Dateien stehen als kostenloser MP3-Download zur Verfügung.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Baier, Gabi: Mit Erfolg zum Goethe-Zertifikat C1 (passend zur neuen Prüfung 2024) - ÜbungsbuchMit Erfolg zum Goethe-Zertifikat C1 (passend zur neuen Prüfung 2024) - Übungsbuch , Buch mit digitalen Extras , Zündschlösser > Elektro- & Zündungssensoren & -schalter , Erscheinungsjahr: 20230725, Produktform: Kartoniert, Autoren: Baier, Gabi~Schäfer, Nicole~Weidinger, Simone, Seitenzahl/Blattzahl: 254, Keyword: Mit Erfolg zu Goethe C1, Fachschema: Deutsch~Unterricht / Deutsch~Deutsch als Fremdsprache / Arbeitsmaterial, Übungsmaterial~Deutsch als Fremdsprache / Audio (allgemein)~Fremdsprachenunterricht, Sprache: Deutsch, Bildungszweck: für die Sekundarstufe II~für die Erwachsenenbildung~für die Hochschule~Für die Gesamtschule~Für das Gymnasium~Für die Hauptschule~für die Sekundarstufe I~Für die Realschule, Altersempfehlung / Lesealter: 23, Genaues Alter: ABI, Warengruppe: HC/Schulbücher/VHS/Erwachsenenbildung, Fachkategorie: Unterricht und Didaktik: Moderne Sprachen: Fremdsprachenerwerb, Thema: Verstehen, Schulform: ABI ERW FCH GES GYM HAS HOS RES SEK, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Klett Sprachen GmbH, Verlag: Klett Sprachen GmbH, Verlag: Klett Sprachen GmbH, Länge: 297, Breite: 213, Höhe: 17, Gewicht: 763, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Schulform: Sekundarstufe II, Erwachsenenbildung, Gesamtschule, Gymnasium, Hauptschule, Universitäten/Hochschulen, Realschule, Sekundarschule (alle kombinierten Haupt- und Realschularten), Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.